Reforma del Banco Central: condición necesaria para exterminar la inflación, la experiencia de América Latina
Las reformas monetarias implementadas en Chile, Brasil, Paraguay, Ecuador, Uruguay y Colombia ofrecen antecedentes para el debate argentino sobre autonomía institucional, disciplina fiscal y estabilidad de precios.

Durante 2026, la Argentina volvió a discutir en el Congreso la reforma de la Carta Orgánica del Banco Central de la República Argentina (BCRA), con modificaciones en su misión institucional, las atribuciones de sus autoridades y los mecanismos de financiamiento al Tesoro Nacional. El proyecto obtuvo media sanción en la Cámara de Diputados el 26 de agosto y fue aprobado por el Senado el 24 de septiembre, con 46 votos a favor y 22 en contra. Sin embargo, deberá regresar a la Cámara de origen para su sanción definitiva, debido a las modificaciones introducidas durante el tratamiento legislativo.
El texto redefine la misión principal de la autoridad monetaria, centrada en la defensa del valor de la moneda, y elimina los adelantos transitorios al Tesoro Nacional. También restringe la compra directa de títulos públicos y las transferencias de utilidades contables no realizadas. En materia institucional, establece nuevas condiciones para la designación y remoción de las autoridades, con mandatos de seis años y la exigencia de mayoría absoluta del Senado para su destitución, de acuerdo con las modificaciones aprobadas por la Cámara alta.
Este proceso reabre un debate que otros países de la región ya transitaron. La autonomía de los bancos centrales, las restricciones al financiamiento monetario del déficit fiscal y la adopción de objetivos explícitos de inflación constituyen elementos centrales de las reformas aplicadas en Chile, Brasil, Paraguay, Uruguay y Colombia. Ecuador representa una experiencia diferente, debido a su decisión de adoptar el dólar estadounidense como moneda de curso legal.
Las experiencias de estos seis países permiten examinar cómo las reformas institucionales, acompañadas por otras decisiones de política económica, contribuyeron a reducir la inflación y modificar las expectativas de los agentes económicos.
¿Por qué importa la independencia del Banco Central?
Los gobiernos tienen incentivos de corto plazo para financiar el gasto público mediante la emisión monetaria, licuar obligaciones y estimular la actividad económica a través del consumo, especialmente antes de los procesos electorales. Este problema, identificado por los economistas Robert Barro y David Gordon como inconsistencia temporal, erosiona la credibilidad de las políticas monetarias y dificulta la reducción sostenida de las expectativas de inflación.
La respuesta institucional de los países analizados presenta tres elementos fundamentales: independencia operativa del Banco Central, prohibición o límites estrictos al financiamiento del fisco y mandatos institucionales orientados a preservar la estabilidad de precios.
La independencia operativa permite que la autoridad monetaria adopte decisiones técnicas sin recibir instrucciones directas del Poder Ejecutivo. A su vez, las restricciones al financiamiento del Tesoro buscan impedir que los desequilibrios fiscales se cubran sistemáticamente mediante emisión monetaria.
Finalmente, los mandatos claramente definidos, las metas de inflación explícitas y los mecanismos de rendición de cuentas contribuyen a fortalecer la credibilidad institucional. En varios de los países analizados, los períodos de las autoridades monetarias tampoco coinciden íntegramente con el calendario electoral.
Ningún marco legal, por sólido que sea, garantiza por sí solo una inflación baja y estable. La independencia monetaria necesita el acompañamiento de una política fiscal compatible con sus objetivos y de una trayectoria institucional sostenida en el tiempo.
Chile: el caso más antiguo de la región
El Banco Central de Chile obtuvo plena autonomía en 1989, mediante una Ley Orgánica Constitucional sancionada durante el tramo final de la dictadura militar y antes del inicio de la transición democrática. La legislación prohibió el financiamiento del gasto público por parte de la autoridad monetaria, salvo excepciones constitucionales, y estableció como objetivos la estabilidad de la moneda y el normal funcionamiento de los pagos internos y externos.
Durante los años noventa, Chile avanzó hacia un esquema de metas de inflación, posteriormente consolidado con un objetivo del 3% anual. La continuidad de ese marco institucional permitió sostener políticas monetarias a lo largo de gobiernos de distintos signos políticos.
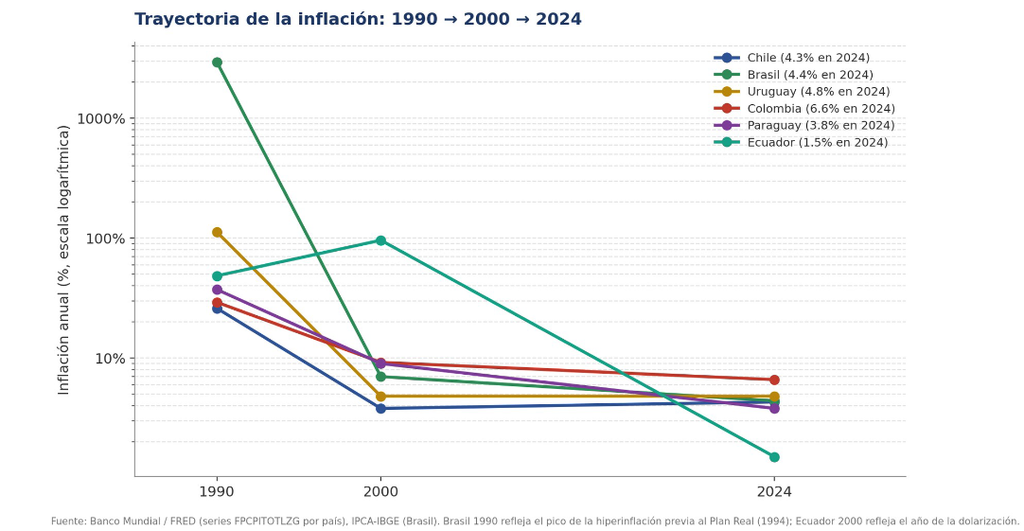
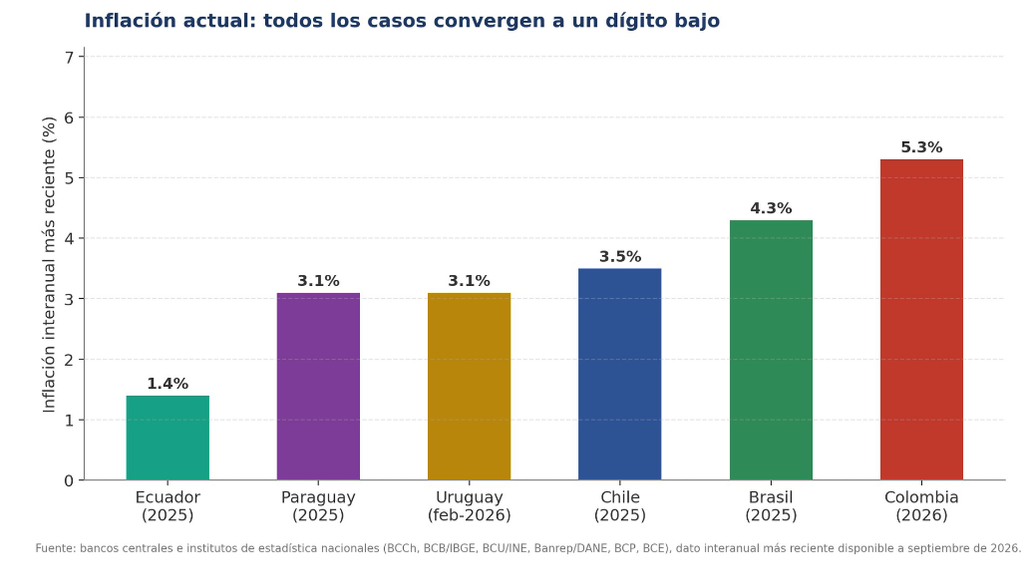
La evolución de los precios permite dimensionar el cambio: mientras que durante los años ochenta Chile registraba períodos de inflación cercanos al 30% anual, en 2025 cerró con una inflación del 3,5%.
La experiencia chilena permite observar la relación entre autonomía monetaria, continuidad institucional y estabilidad de precios. La permanencia de reglas a lo largo de diferentes administraciones contribuyó a fortalecer la credibilidad de la autoridad monetaria y a consolidar las expectativas de inflación.
Brasil: autonomía formal después de décadas de metas de inflación
El Banco Central de Brasil comenzó a aplicar un régimen de metas de inflación en 1999, pero obtuvo autonomía formal recién en febrero de 2021, mediante la Ley Complementaria 179.
La legislación estableció mandatos de cuatro años para el presidente y los directores del Banco Central, con períodos escalonados que no coinciden íntegramente con el mandato presidencial. También definió la estabilidad de precios como su objetivo fundamental.
La reforma complementó una trayectoria de desinflación que había comenzado con el Plan Real de 1994, responsable de poner fin al proceso hiperinflacionario brasileño.
La inflación cerró 2024 en 4,83%, por encima del límite de tolerancia establecido para ese año, mientras que en 2025 descendió al 4,26%, dentro del intervalo permitido por el régimen de metas.
A diferencia de Chile, Brasil no inició su proceso de estabilización con la autonomía formal de la autoridad monetaria. Sin embargo, la reforma de 2021 incorporó garantías institucionales adicionales a un esquema que llevaba más de dos décadas de funcionamiento.
El caso brasileño también demuestra que la independencia del Banco Central no elimina las fluctuaciones de los precios, pero permite separar las decisiones monetarias de las necesidades financieras inmediatas del Gobierno.
Paraguay: independencia y metas de inflación desde 2011
El Banco Central del Paraguay adoptó formalmente un régimen de metas de inflación en mayo de 2011, con el objetivo de fortalecer la estabilidad monetaria y proporcionar una referencia explícita para las expectativas económicas.
El esquema experimentó modificaciones a lo largo de los años. En diciembre de 2024, la autoridad monetaria redujo su objetivo de inflación del 4% al 3,5% anual, con un margen de tolerancia de dos puntos porcentuales.
Los resultados muestran una desaceleración significativa respecto de los registros posteriores a la pandemia. La inflación, que había alcanzado niveles cercanos al 8% en 2022, descendió al 3,7% en 2023, al 3,8% en 2024 y finalmente al 3,1% durante 2025.
La experiencia paraguaya presenta una particularidad: el guaraní mantiene su denominación desde 1943, sin que el país haya recurrido a reconversiones monetarias mediante la eliminación de ceros.
Paraguay constituye otro ejemplo de la importancia de sostener objetivos monetarios durante períodos prolongados. La combinación de metas públicas, instrumentos de política monetaria y continuidad institucional contribuyó a consolidar un escenario de inflación considerablemente inferior al registrado en décadas anteriores.
Ecuador: reforma orgánica y dolarización
Ecuador presenta una diferencia fundamental respecto de los casos anteriores. En el año 2000, después de una profunda crisis financiera y monetaria, eliminó el sucre y adoptó el dólar estadounidense como moneda de curso legal.
La decisión representó una transformación estructural de su sistema económico. Al renunciar a la emisión de una moneda nacional, el Banco Central del Ecuador perdió la capacidad de desarrollar una política monetaria discrecional comparable a la de los países que conservaron sus propias monedas.
La dolarización también limitó las posibilidades de financiar el déficit fiscal mediante emisión monetaria. Posteriormente, las reformas legales de 2018 y 2021 establecieron prohibiciones expresas al financiamiento del Gobierno por parte del Banco Central.
Los resultados en materia de precios muestran una diferencia considerable respecto de los niveles registrados durante la crisis que precedió a la dolarización. Ecuador cerró 2024 con una inflación del 0,53% y 2025 con el 1,91%.
Este modelo no resulta directamente comparable con los sistemas de metas de inflación de Chile, Brasil o Paraguay. La dolarización elimina instrumentos propios de política monetaria y también reduce la capacidad de respuesta ante determinados desequilibrios económicos.
Sin embargo, la experiencia ecuatoriana permite observar cómo un cambio profundo en el régimen monetario puede modificar las expectativas de inflación y restringir el financiamiento estatal mediante la creación de dinero.
Uruguay: autonomía institucional y metas de inflación
El Banco Central del Uruguay obtuvo una nueva Carta Orgánica en 1995, mediante la Ley 16.696, posteriormente modificada por la Ley 18.401 de 2008.
La segunda reforma amplió sus atribuciones institucionales y estableció como una de sus finalidades primordiales la estabilidad de precios, en coordinación con los objetivos de crecimiento económico y empleo.
Durante los primeros años de la década de 2000, Uruguay comenzó a utilizar un esquema de metas de inflación. Sin embargo, el proceso de estabilización fue gradual: durante buena parte de la década de 2010, la inflación permaneció en niveles cercanos al 8% y al 10% anual.
La reducción sostenida tardó aproximadamente dos décadas en consolidarse. Después de cerrar 2024 con una inflación del 5,49%, el país terminó 2025 con un registro del 3,65%. En febrero de 2026, la variación interanual descendió al 3,11%, aunque posteriormente volvió a acelerarse.
Uruguay presenta una experiencia institucional diferente de las de Chile y Brasil, dado que la designación de sus autoridades monetarias se encuentra vinculada con los cambios de gobierno.
Su trayectoria permite observar que la autonomía técnica y la adopción de metas explícitas pueden coexistir con mecanismos de coordinación entre el Poder Ejecutivo y el Banco Central.
También demuestra que la estabilidad monetaria constituye un proceso acumulativo, cuyos resultados dependen tanto del marco institucional como de la consistencia de las políticas aplicadas durante sucesivas administraciones.
Colombia: independencia constitucional desde 1991
La Constitución colombiana de 1991 otorgó al Banco de la República autonomía administrativa, patrimonial y técnica, y le confió la misión fundamental de preservar el poder adquisitivo de la moneda.
La reforma reemplazó la antigua Junta Monetaria por una Junta Directiva con autonomía para conducir la política monetaria, cambiaria y crediticia, en coordinación con la política económica general.
A principios de los años noventa, Colombia comenzó a anunciar metas anuales de inflación y, hacia finales de esa década, avanzó en la consolidación de un esquema de inflación objetivo, acompañado por la adopción de un régimen cambiario de flotación.
La reducción de la inflación fue progresiva. Mientras que en 1990 los precios aumentaban aproximadamente un 32% anual, durante la segunda mitad de esa década comenzaron a registrarse descensos significativos. A principios de los años 2000, la inflación logró ubicarse en un dígito y posteriormente alcanzó registros cercanos al 2% y al 3%.
Sin embargo, la crisis posterior a la pandemia interrumpió temporalmente esa trayectoria. La inflación volvió a superar el 10% y, aunque descendió posteriormente, terminó 2025 en el 5,10%. Durante 2026 volvió a acelerarse y alcanzó el 6,24% interanual en agosto.
Colombia constituye un ejemplo de autonomía monetaria con respaldo constitucional, aunque su experiencia también revela las dificultades que enfrentan los bancos centrales ante perturbaciones externas, desequilibrios fiscales y cambios en los precios internacionales.
La independencia institucional proporciona herramientas para enfrentar estos escenarios, pero no impide que se produzcan episodios de aceleración inflacionaria.
Las condiciones que se repiten en las experiencias regionales
Al comparar las trayectorias de los seis países analizados, aparecen elementos institucionales comunes, aunque cada uno desarrolló su propio modelo monetario y atravesó circunstancias económicas diferentes.
– Restricciones al financiamiento monetario del déficit fiscal. La mayoría de los países estableció prohibiciones o límites legales a la financiación directa del Gobierno por parte del Banco Central. Ecuador adoptó una solución diferente mediante la dolarización, que eliminó la emisión de una moneda nacional.
– Continuidad institucional y autonomía de las autoridades. Los mandatos de duración determinada, los mecanismos de designación y las restricciones a la remoción discrecional procuran reducir la influencia de los ciclos políticos sobre las decisiones monetarias. Los modelos institucionales difieren entre países y no todos cuentan con períodos desvinculados del calendario electoral.
– Metas de inflación explícitas y comunicadas. Chile, Brasil, Paraguay, Uruguay y Colombia utilizan objetivos numéricos públicos que proporcionan referencias para las expectativas económicas y facilitan la rendición de cuentas de las autoridades monetarias.
– Disciplina fiscal complementaria. La autonomía del Banco Central no elimina la necesidad de mantener cuentas públicas sostenibles. Los desequilibrios fiscales persistentes pueden afectar la credibilidad monetaria, elevar las necesidades de financiamiento y dificultar la estabilidad de precios.
– Tiempo y credibilidad acumulada. Chile cuenta con más de tres décadas de autonomía monetaria y Paraguay supera los quince años de aplicación de metas de inflación. Brasil, por su parte, combinó su reforma institucional de 2021 con una trayectoria previa de más de dos décadas de objetivos monetarios explícitos.
La experiencia regional muestra que no existe un único camino hacia la estabilidad de precios. Los países analizados adoptaron diferentes mecanismos institucionales y registraron trayectorias de inflación diversas, pero todos incorporaron restricciones al financiamiento monetario del Estado o modificaciones profundas en sus respectivos regímenes monetarios.
La reforma de la Carta Orgánica del BCRA actualmente en tratamiento legislativo incorpora varios de los mecanismos utilizados en la región: la preservación del valor de la moneda como misión principal, la prohibición de los adelantos transitorios al Tesoro y nuevas garantías institucionales para sus autoridades.
Sin embargo, los antecedentes internacionales también permiten identificar los límites de una modificación normativa aislada. La efectividad del nuevo marco dependerá de su implementación, de su continuidad a lo largo de diferentes administraciones y de la compatibilidad entre las políticas monetaria y fiscal.
La estabilidad de precios requiere instituciones creíbles, reglas sostenibles y una política económica consistente en el tiempo. La experiencia latinoamericana proporciona antecedentes para evaluar la reforma argentina, aunque sus resultados deberán analizarse a partir de su aplicación efectiva y de la evolución de la economía durante los próximos años.