Santa Fe ciudad: solo el 6% del pasivo municipal puede identificarse con precisión
La Cuenta de Inversión 2025 registra obligaciones por $33.018 millones, con un aumento real del 16,5%. La mayor parte se concentra en compromisos de corto plazo con proveedores y terceros.
Al 30 de diciembre del pasado año 2025, el pasivo total de la Ciudad de Santa Fe ascendía a la suma de $33.017.865.275,50 que representa el 23,78% del activo total ($138.806.541.782,72). Por lo que el patrimonio neto es positivo, supera ampliamente al pasivo casi por cuatro.
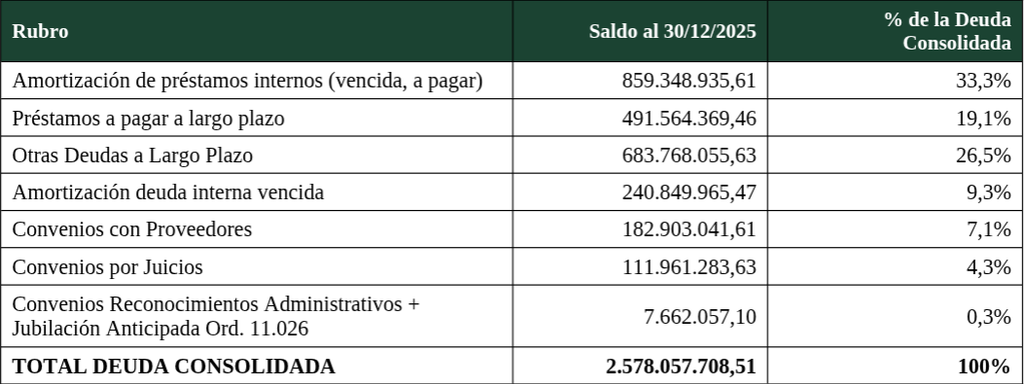
El dato más relevante de esa porción de obligaciones que debe enfrentar la Municipalidad ($33.018 millones) el 81,5% es deuda flotante, es decir deuda que el municipio debe a proveedores, contratistas, transferencia y cargas sociales que se encuentran pendientes de pago. Solo el 7,8% es deuda consolidada de mediano/largo plazo, el 10,6% restante son retenciones que ya cobró y no giró a terceros (sindicatos, ARCA, obras sociales, etc.)
Además, durante 2025 el pasivo total creció un 53,2% en términos nominales (más de un tercio por encima de la inflación del año que fue 31,5% según datos del INDEC). Por lo que el crecimiento en términos reales del pasivo fue del 16,5%. De esa masa de deuda el componente que más creció fue, nuevamente, deuda flotante:
Si desagregamos la totalidad de ese pasivo flotante (el 81,5% de la totalidad del pasivo) se observa que, el 47,4% son factura de proveedores impagas al cierre del ejercicio; un 16% transferencia (probablemente a organismos de recaudación e instituciones) y las cargas sociales pendientes de depósitos del 10,6%. Deuda financiera real representa apenas el 7,4% de la deuda flotante y apenas el 6% del pasivo total (autorizadas en las ordenanzas 12.931; 12.996; 13.006).
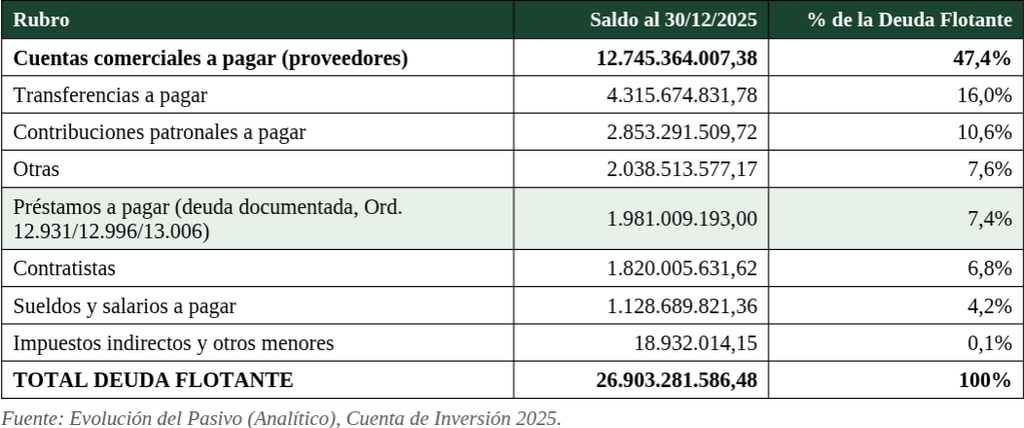
En lo que respecta a deuda pública en el sentido coloquial, es decir préstamos de mediado/largo plazo, convenios de pago y demás. Solo representa el 7,8% del pasivo total que es deuda consolidada. Es la categoría más chica de las tres (Deuda consolidad; flotante; y retenciones a terceros).
La categoría restante (retenciones a terceros) se estructura de la siguiente manera:
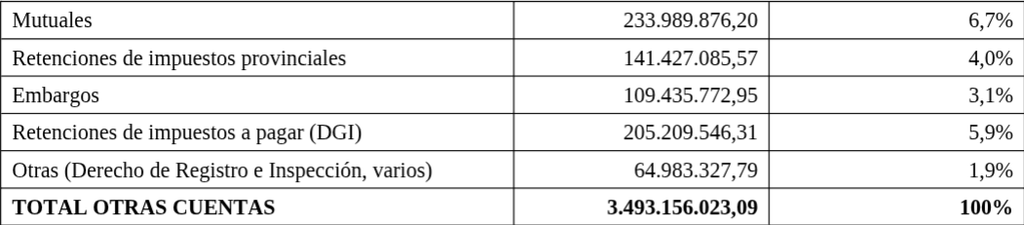
Acá cabe una aclaración importante: estás son sumas de dinero que el municipio ya cobró, o mejor dicho descontó de los suelos se sus empleados en conceptos de obras sociales, aportes previsionales, sindicatos, embargos y demás; retenciones de terceros (DGI, provincia) y que debe girar a los organismos encargados de recaudar dichos conceptos en tiempo y forma. Un saldo a favor elevado y además creciente (+44,6% en el año) indica demoras en estos giros. Lo cual puede derivar en implicancias legales.
De los $33.018 millones de pasivos totales, los documentos analizados pueden identificar con precisión el origen normativo de un solo componente: que son los prestamos formalizados en las ordenanzas citadas 12.931; 12.996 y 13.006, clasificados como “Del sector privado a largo plazo” por $1.981.009.193 (devengado 2025 sobre un total autorizado de $3.540.860.581,89). Todo el resto del pasivo (94% restante) no tiene acreedor identificado en la documentación que son obligaciones a “proveedores”, “contratistas”, y deudas a largo plazo “otras” sin especificar.
El dato más importante de la comparación entre el presupuesto 2026 y la cuenta inversión 2025 es que se prevé un incremento de la deuda flotante en el orden de un 57% respecto a lo ejecutado en el año anterior, pasando de $18.446M a $28.968M. Es decir que el ejecutivo optó para financiar el déficit (al presupuestar el año 2026) ampliar el uso de la deuda con proveedores y terceros -en otras palabras dejar de pagar- y no utilizar préstamos bancarios.
El municipio está acumulando pasivos más rápido de lo que aumentan los precios. El problema no es de insolvencia, ya que el activo casi cuadruplica al pasivo, en el largo plazo no se preven problemas pero el problema es más de corto plazo: pagar en tiempo y forma a proveedores y girar en término las retenciones a terceros al mismo tiempo que plantea un problema de transparencia, ya que solo 6% del pasivo es identificable en la documentación pública analizada.