Del cepo a la normalización: el capital fresco ganó peso en la inversión extranjera
La Inversión Extranjera Directa neta cayó un 52,9% entre los primeros trimestres de 2023 y 2026. Sin embargo, los aportes de capital se multiplicaron por más de seis, bajó la deuda comercial y la minería pasó a liderar el ingreso de fondos.
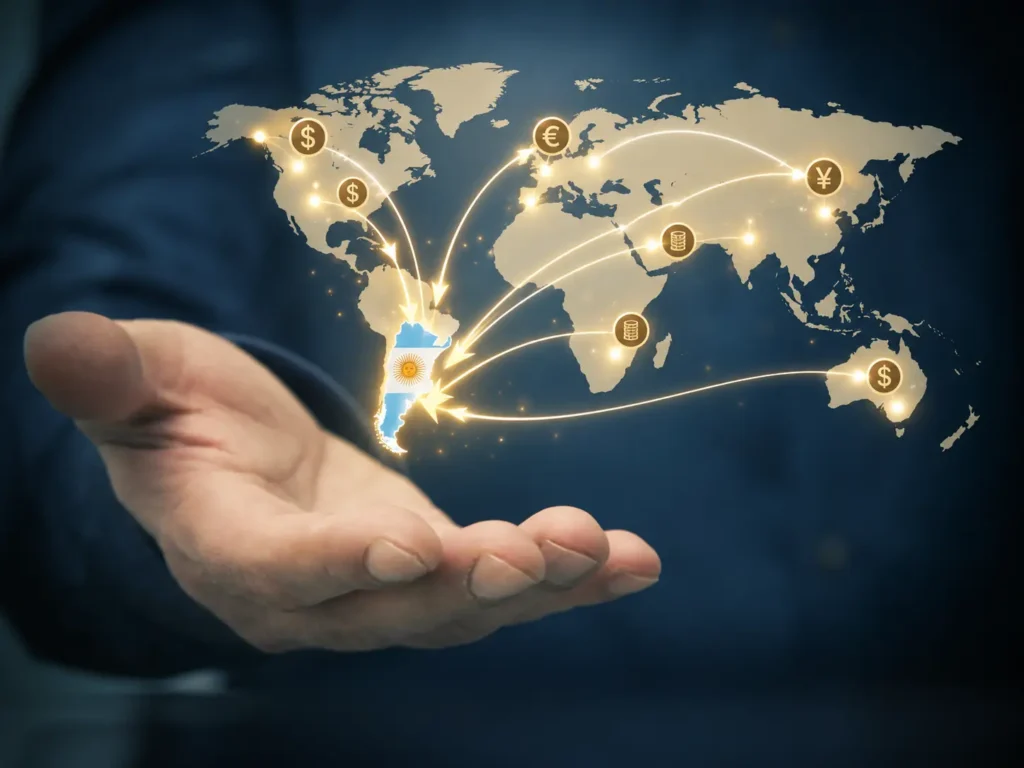
Los informes de Inversión Extranjera Directa (IED) publicados por el Banco Central para los primeros trimestres de 2023 y 2026 muestran cambios relevantes en la composición de los flujos financieros del sector externo.
La comparación exhibe una contracción del monto neto total, pero también una transformación cualitativa: disminuyeron los movimientos asociados con deuda comercial y aumentó con fuerza el ingreso de aportes de capital.
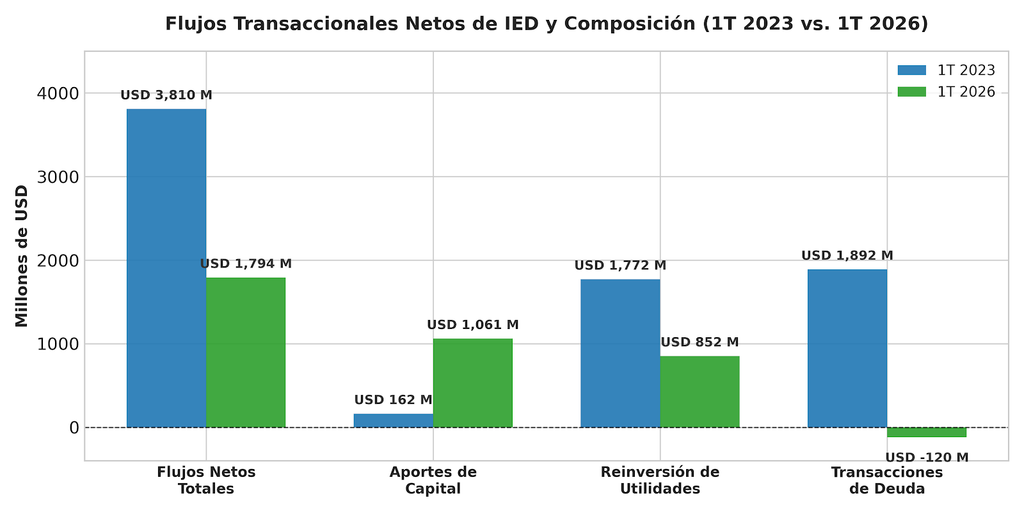
En el primer trimestre de 2023, la Argentina registró ingresos netos de IED por u$s 3.810 M. Durante el mismo período de 2026, el flujo alcanzó los u$s 1.794 M.La diferencia representa una caída de u$s 2.016 M, equivalente al 52,9%.
Sin embargo, una lectura limitada al número total ocultaría las diferencias entre ambos períodos. Buena parte del flujo contabilizado en 2023 estuvo vinculada con deudas comerciales acumuladas en un contexto de controles cambiarios, mientras que en 2026 adquirieron mayor peso los aportes directos de capital.
Los aportes de capital se multiplicaron por más de seis
Los aportes de capital pasaron de u$s 162 M en 2023 a u$s 1.061 M en 2026, lo que representa un crecimiento del 554,9%.
Además, la proporción realizada en efectivo subió del 41% al 56%.
En 2023, los aportes de capital representaban apenas el 4,2% del total de los fondos. Tres años después se convirtieron en el principal canal de ingreso, con una participación del 59,1%.
Los sectores más beneficiados fueron:
- Explotación de minas y canteras: u$s 503 M.
- Industria manufacturera: u$s 388 M.
El dato muestra una transición desde flujos condicionados por las restricciones cambiarias hacia ingresos vinculados con proyectos productivos concretos.
Dividendos, utilidades y final de la retención forzada
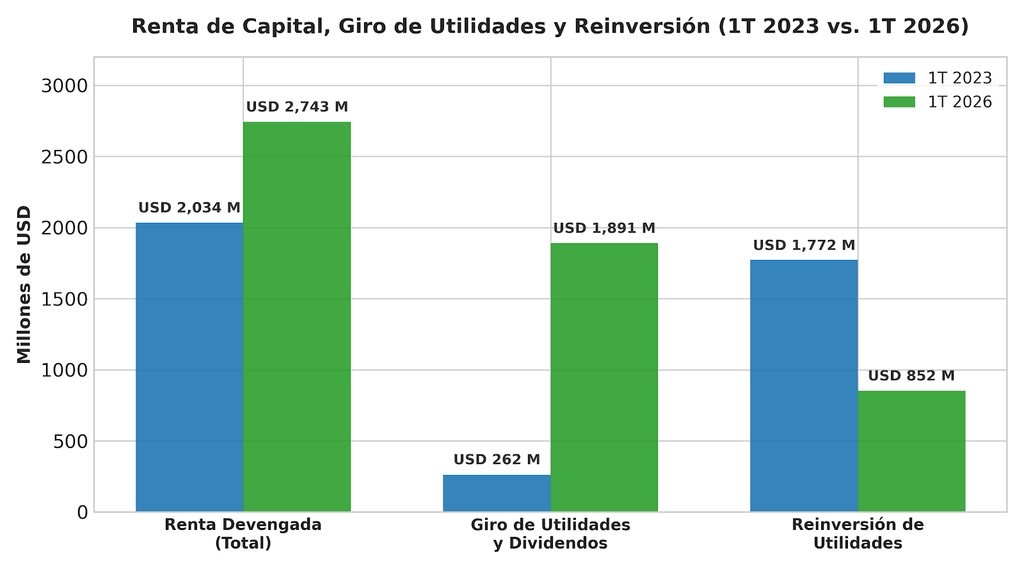
La renta de capital también presentó variaciones significativas. Pasó de u$s 2.034 M en 2023 a u$s 2.743 M en 2026, con un crecimiento cercano al 35%.
La distribución de utilidades —es decir, el giro de dividendos— aumentó desde u$s 262 M hasta u$s 1.891 M, una suba del 621,8% y el mayor valor de la serie informada por el Banco Central.
En sentido contrario, la reinversión de utilidades cayó un 51,9%, al pasar de u$s 1.772 M a u$s 852 M.
Esa disminución necesita ser interpretada dentro del contexto cambiario. En 2023, las restricciones impedían a muchas empresas girar dividendos al exterior. Parte de las utilidades permanecía contabilizada como reinversión no necesariamente por una decisión empresarial, sino por la imposibilidad de transferirlas.
En 2026, la Comunicación “A” 8226 del Banco Central habilitó el acceso al mercado de cambios para girar utilidades correspondientes a balances cerrados y auditados de ejercicios iniciados desde el 1.º de enero de 2025.
La normalización permitió que las compañías remitieran dividendos previamente retenidos. Por ese motivo, el aumento de las salidas no debe interpretarse automáticamente como una fuga de inversiones, sino como parte del sinceramiento de operaciones demoradas por el cepo.
El desendeudamiento del sector privado
Otro cambio relevante aparece en las operaciones de deuda.
En el primer trimestre de 2023, el ingreso neto por este concepto alcanzó los u$s 1.892 M. En 2026 se registró, en cambio, una cancelación neta de u$s 120 M.
La deuda comercial había mostrado en 2023 un incremento de u$s 1.696 M, impulsado principalmente por obligaciones con proveedores e importadores que no podían ser canceladas debido a las restricciones de acceso al mercado cambiario.
En 2026, el movimiento fue negativo en u$s 613 M, lo que refleja una reducción neta de esas obligaciones.
La deuda financiera siguió una trayectoria diferente: pasó de u$s 196 M a u$s 493 M, con un crecimiento del 151,5%.
La caída de la deuda comercial de 2026 también estuvo influida por la cancelación de anticipos de exportaciones del sector agroindustrial, después de la ventana temporal de reducción de derechos de exportación abierta en septiembre de 2025.
La minería pasó a liderar los ingresos
La composición sectorial de la inversión también cambió.
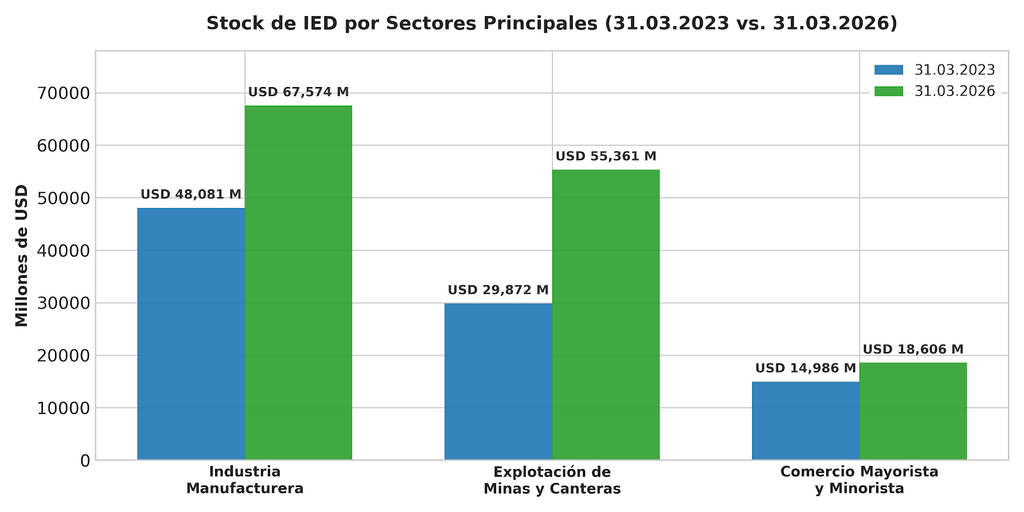
En el primer trimestre de 2023, el mayor volumen se concentró en las sociedades captadoras de depósitos, con u$s 1.221 M, equivalentes al 32% del flujo total.
En segundo lugar se ubicó la industria manufacturera, con u$s 1.108 M, y luego la explotación de minas y canteras, con u$s 551 M.
En 2026, la minería asumió el liderazgo con u$s 1.181 M, mientras que las sociedades captadoras de depósitos recibieron u$s 453 M.
El cambio muestra una reorientación desde la liquidez concentrada en el sistema financiero hacia sectores intensivos en capital y vinculados con recursos naturales.
El origen de los fondos
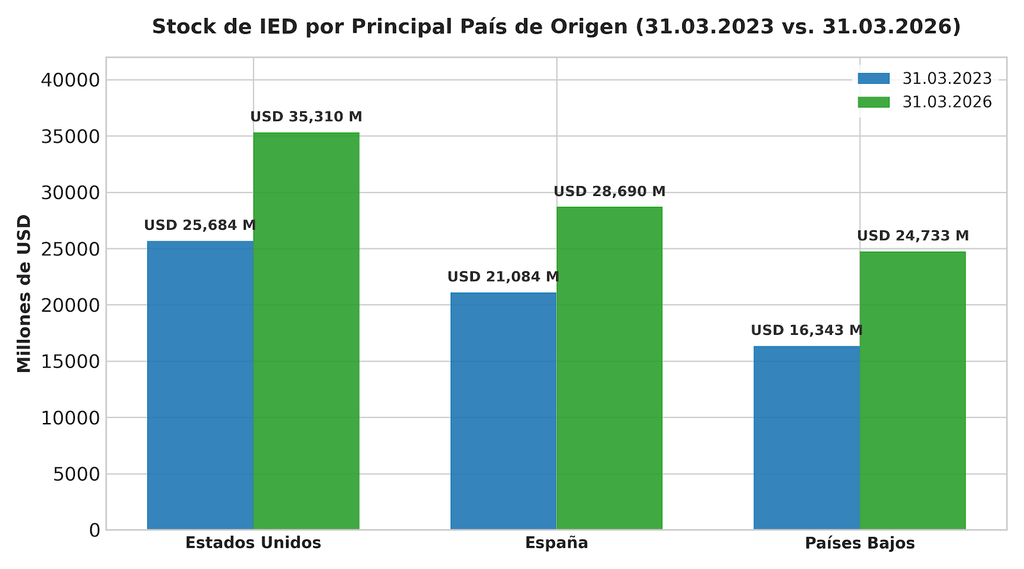
Estados Unidos se mantuvo como el principal origen de los flujos netos en ambos períodos:
- 2023: u$s 968 M.
- 2026: u$s 809 M.
En 2026, Países Bajos se ubicó como segundo origen, con u$s 534 M, mientras que Australia aportó u$s 511 M, principalmente relacionados con el desarrollo de proyectos mineros y de litio.
Brasil redujo su participación desde u$s 871 M en 2023 hasta u$s 229 M en 2026.
La liberación del giro de dividendos también generó egresos netos hacia países con una fuerte presencia corporativa histórica. Se destacaron Suiza, con un flujo negativo de u$s 509 M, y el Reino Unido, con u$s 381 M de salida neta.
Una transición que todavía deberá consolidarse
La fotografía del primer trimestre de 2026 no permite hablar todavía de un boom generalizado de inversión extranjera: el flujo neto total continúa siendo inferior al registrado tres años antes.
Sin embargo, su composición presenta señales diferentes. Los aportes genuinos de capital ganaron protagonismo, la deuda comercial acumulada comenzó a reducirse y la minería se convirtió en el principal destino de los fondos.
Dejar atrás la ficción contable del cepo implica aceptar inicialmente la salida de utilidades que permanecían retenidas. La contrapartida buscada es recuperar credibilidad, reducir las obligaciones comerciales pendientes y atraer inversiones de largo plazo.
La libre circulación de capitales dejó de ser tratada como una amenaza y comenzó a ser considerada una condición para que la Argentina vuelva a competir por inversiones internacionales. El desafío será sostener reglas claras y transformar esta primera señal en un flujo creciente de proyectos, empleo y producción.