La ciudad de Santa Fe y la Curva de Laffer: más presión fiscal, morosidad, informalidad y menos contribuyentes
El esquema tributario de la ciudad muestra señales de haber superado el punto en el que mayores cargas generan necesariamente más ingresos. DReI, TGI, tasas menores y una estructura de gasto rígida presionan sobre comerciantes y vecinos, mientras crecen la morosidad, la informalidad y los cierres.
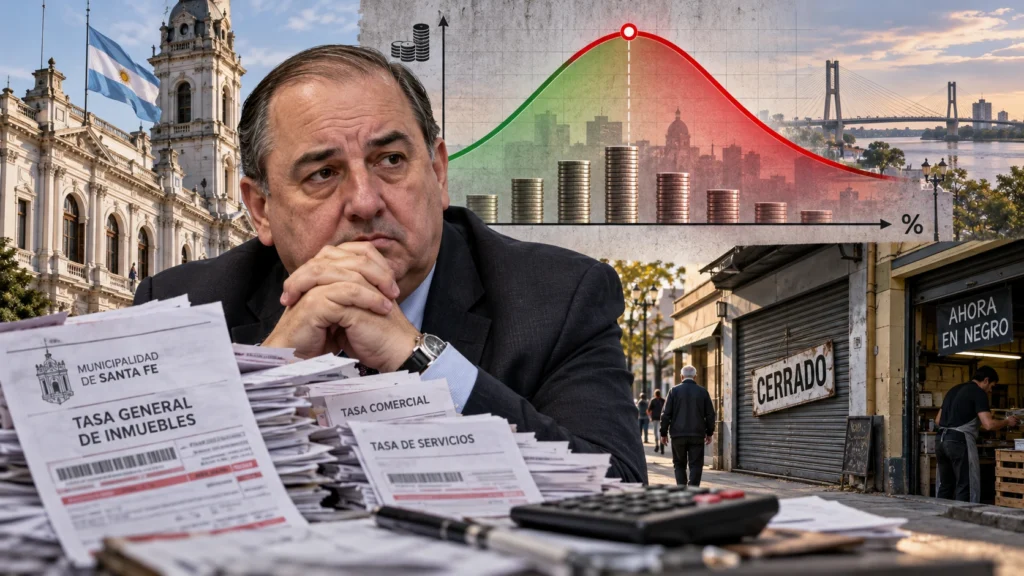
La presión tributaria municipal en la ciudad de Santa Fe se convirtió en un freno para la economía, superando en distintos sectores la barrera de tolerancia del contribuyente y provocando resistencia, informalidad, morosidad y, en algunos casos, cierres de comercios e industrias.
Gráficamente, la Curva de Laffer es cóncava hacia abajo: muestra un punto máximo de recaudación y, a partir de allí, comienza a decrecer, tal como se observa en el siguiente gráfico:
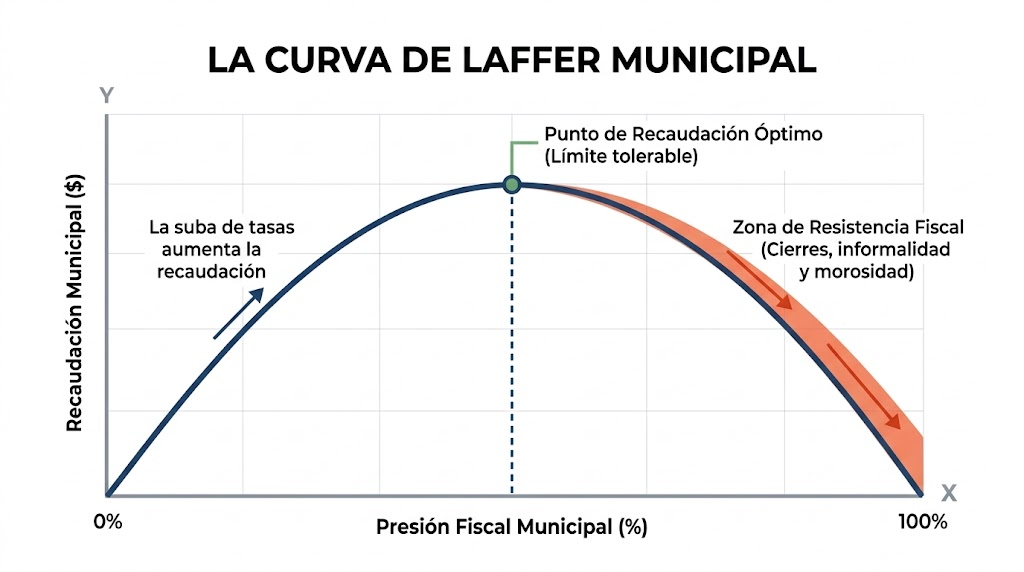
La Curva de Laffer es un principio económico que muestra que, cuando una administración aumenta la presión fiscal —impuestos, tasas, alícuotas o montos fijos— más allá del límite tolerable, la recaudación en términos reales no necesariamente aumenta, sino que puede comenzar a bajar debido a una reducción de la base imponible, es decir, del universo de contribuyentes.
Esto ocurre principalmente por el cierre de comercios, ya que el incremento de los costos fijos puede volverlos insostenibles. En otros casos, las actividades migran hacia la informalidad, dejan de emitir facturas o de presentar declaraciones juradas. También puede ocurrir que el frentista, especialmente en relación con la TGI, priorice otros gastos como gas, electricidad o alimentos y deje de pagar la boleta municipal.
El esquema tributario está fijado en la Ordenanza 13.095. Allí se establece la “calculadora” con la que el municipio determina cada tributo.
El principal instrumento utilizado es el Módulo Tributario, una unidad de cuenta que se actualiza periódicamente según el Índice de Precios al Consumidor del IPEC.
Este instrumento evita que la inflación licúe los ingresos municipales y permite que las actualizaciones se produzcan sin requerir cada vez la aprobación del Concejo.
Para demostrar esta ineficiencia recurrimos, además de la ordenanza que fija el esquema tributario, a la Cuenta de Inversión 2025.
Durante el ejercicio fiscal 2025, el municipio registró ingresos corrientes por $231.894 M y gastos corrientes devengados por $217.286 M.
Los gastos en obras e inversión alcanzaron $28.475 M, lo que determinó un gasto total consolidado de $245.761 M.
Esto implica un resultado financiero negativo de $13.867 M, equivalente aproximadamente a un déficit del 5,9%.
El municipio busca recaudar constantemente, ya sea mediante la Ordenanza 13.095 o mediante multas, para solventar una estructura de gastos fuertemente rígida.
Los gastos en personal —principalmente salarios— alcanzaron $117.503 M, lo que representa el 47,81% del gasto total, y constituyen un componente prácticamente inflexible.
Los servicios no personales, entre ellos recolección de residuos y otros servicios contratados, representaron $73.125 M, equivalentes al 29,75% del gasto, y también presentan una elevada rigidez a la baja.
Los gastos en infraestructura fueron de $28.475 M, un 11,59% del total, y representan uno de los rubros donde existe mayor margen de ajuste.
Los subsidios y gastos sociales alcanzaron $15.360 M, equivalentes al 6,25% del gasto.
Los bienes de consumo totalizaron $10.050 M, un 4,09%, otro rubro con cierto margen de flexibilidad.
Por último, los intereses correspondientes a servicios de deuda fueron de $1.248 M, apenas el 0,51% del gasto, pero constituyen una obligación que no puede recortarse sin incurrir en incumplimiento o default.
Con estos datos puede observarse que aproximadamente el 77,5% del gasto total municipal se concentra entre salarios y servicios no personales, incluidos contratos tercerizados como los vinculados a la recolección de residuos.
Más allá de que estos sean números correspondientes al ejercicio fiscal devengado de 2025, la administración optó por mantener una estructura de gasto similar y actualizarla principalmente por inflación.
Actualmente, por ejemplo, los salarios del personal representan más del 54% del gasto corriente previsto para 2026.
Pasando al análisis de tributos específicos, el DReI —Derecho de Registro e Inspección— constituye el principal tributo municipal y representa más de un tercio de los ingresos propios.
Legalmente debería funcionar como contraprestación de un servicio de inspección de seguridad e higiene, pero en la práctica opera como un impuesto sobre la facturación.
La Ordenanza 13.095 establece dos mecanismos distorsivos:
- El comercio paga un porcentaje directo sobre las ventas totales. Si vende más, paga más, aunque el costo que enfrenta el municipio para enviar un inspector sea exactamente el mismo.
- Si las ventas caen por una disminución de la actividad, el comerciante debe igualmente afrontar un mínimo fijo actualizado por inflación, lo que genera un efecto procíclico.
Cruzando los datos de recaudación real de la Cuenta de Inversión con la inflación acumulada durante 2025, puede observarse que los mínimos del DReI se ajustaron por inflación y crecieron aproximadamente al ritmo del IPC.
Sin embargo, la masa imponible —es decir, el universo de contribuyentes que efectivamente pagan el tributo— mostró un estancamiento en términos reales.
Como resultado de la presión ejercida por estos mínimos y de la caída de la actividad, distintas PyMEs comerciales solicitaron el cese de actividades en el padrón formal o migraron hacia la informalidad.
Subir el piso no necesariamente aumentó la recaudación, sino que redujo el número de contribuyentes activos.
En cuanto a la TGI —Tasa General de Inmuebles—, se trata del tributo que se paga como contraprestación por servicios urbanos, el conocido alumbrado, barrido y limpieza.
La Ordenanza 13.095 determina la TGI cruzando el avalúo fiscal con coeficientes zonales, importes mínimos vinculados al salario mínimo, vital y móvil y penalizaciones para terrenos baldíos.
De esta manera, la tasa termina funcionando parcialmente como un impuesto sobre la propiedad.
Dos viviendas que ocupan superficies similares y reciben exactamente el mismo servicio de recolección pueden pagar montos diferentes únicamente por estar ubicadas en zonas distintas.
Para verificar si la TGI ingresa también dentro de la lógica de la Curva de Laffer puede analizarse el cociente entre lo efectivamente cobrado y lo emitido y devengado por el municipio.
En años con tasas más moderadas, la cobrabilidad se ubicaba cerca del 75% u 80%.
El incremento provocado por las actualizaciones de los módulos inmobiliarios redujo la cobrabilidad efectiva a niveles cercanos al 60%, especialmente en barrios de clase media y periféricos.
Cuando el contribuyente entiende que el monto exigido no guarda relación con la contraprestación recibida, aumenta la morosidad.
Como consecuencia, el municipio puede terminar recaudando menos en términos reales pese a aumentar nominalmente la tasa.
Por último, la Ordenanza 13.095 contiene un listado extenso de tasas menores, sellados y derechos vinculados con actividades administrativas, lo que genera que prácticamente cada interacción con el Ejecutivo municipal tenga algún costo.
Entre estos cobros aparecen los certificados de libre deuda, que actualizados por módulos tributarios superan los $8.800; los derechos de publicidad y propaganda, con cánones por metro cuadrado para marquesinas o carteles comerciales; y las tasas por ocupación de la vía pública, como el pago mensual por cada mesa y silla que instala un bar.
A esto se suma una extensa estructura de multas. Durante 2025, el municipio devengó por ese concepto alrededor de $8.339 M.
Todas estas tasas menores y trámites representan aproximadamente el 2,5% de los ingresos corrientes de la ciudad, alrededor de $5.500 M sobre un total de $231.894 M.
Para recaudar ese porcentaje, el municipio obliga a vecinos y comerciantes a perder horas en trámites, contratar contadores, presentar documentación y afrontar demoras en habilitaciones, convirtiendo muchas de estas tasas y sellados en un verdadero enjambre burocrático.
El costo administrativo de fiscalizar y gestionar este entramado absorbe además una parte de lo que finalmente ingresa por estos conceptos.
Se genera así un perjuicio importante para el sector privado a cambio de un beneficio marginal para las cuentas municipales.
Para salir de este esquema de alta presión fiscal, caída de la recaudación real y déficit financiero de $13.867 M, la ciudad debería avanzar sobre tres medidas principales:
- Reformar el DReI y avanzar hacia una tasa paramétrica real, eliminando progresivamente la facturación bruta como base imponible. El cobro debería vincularse con metros cuadrados, riesgo ambiental e inspecciones efectivamente realizadas, reduciendo el efecto cascada sobre precios hasta que eventualmente pueda eliminarse del esquema tributario.
- Eliminar las tasas que alimentan el enjambre burocrático, como determinados derechos de oficina, sellados y certificados. Esto implicaría resignar aproximadamente el 2,5% de los ingresos, que podría compensarse en el futuro mediante una ampliación de la base imponible y una mayor formalización de la actividad.
- Avanzar sobre una reestructuración operativa del gasto. Si aproximadamente el 77,5% de las erogaciones se concentra en salarios y servicios no personales, resulta imposible reducir de manera sostenible la presión fiscal sin modernizar la administración, auditar contratos, realizar nuevas licitaciones cuando corresponda y congelar el ingreso de personal no operativo.
Los ahorros obtenidos mediante esas reformas deberían direccionarse hacia una reducción de alícuotas tributarias.
La Curva de Laffer permite observar justamente este problema: cuando la presión fiscal supera determinado límite, aumentar impuestos deja de traducirse en mayor recaudación y puede provocar exactamente el efecto contrario: menos contribuyentes, más informalidad, mayor morosidad y menor actividad económica.