Retorno de la confianza y libertad de capitales: de la trampa del cepo a la normalización de la Inversión Extranjera Directa (2023-2026)
Los datos del BCRA muestran un giro estructural: más aportes genuinos, menor deuda comercial, mayor giro de dividendos y un creciente protagonismo de la minería y la industria.
Basándonos en los informes de Inversión Extranjera Directa (IED) emitidos por el Banco Central para los períodos en comparación —primer trimestre de 2023 y de 2026—, se observaron cambios estructurales tanto en la política monetaria y el régimen de tipo de cambio como en los flujos financieros del sector externo del país.
De la comparación entre ambos períodos se evidencia un cambio cualitativo de estos flujos de fondos financieros, a pesar de haberse contraído nominalmente. El primer trimestre de 2023 registró ingresos netos de IED por USD 3.810 millones, mientras que, en el mismo período de 2026, esos flujos fueron de USD 1.794 millones. Esto representa una contracción nominal del flujo neto total de USD 2.016 millones (-52,9%).
Cabe aclarar que el flujo de fondos de 2023 estuvo inflado artificialmente debido a deudas comerciales registradas bajo restricciones cambiarias. A diferencia de 2023, el flujo de fondos de 2026 —hasta el momento— refleja un proceso de normalización del mercado de cambios, desendeudamiento comercial y entrada de aportes de capital genuinos.
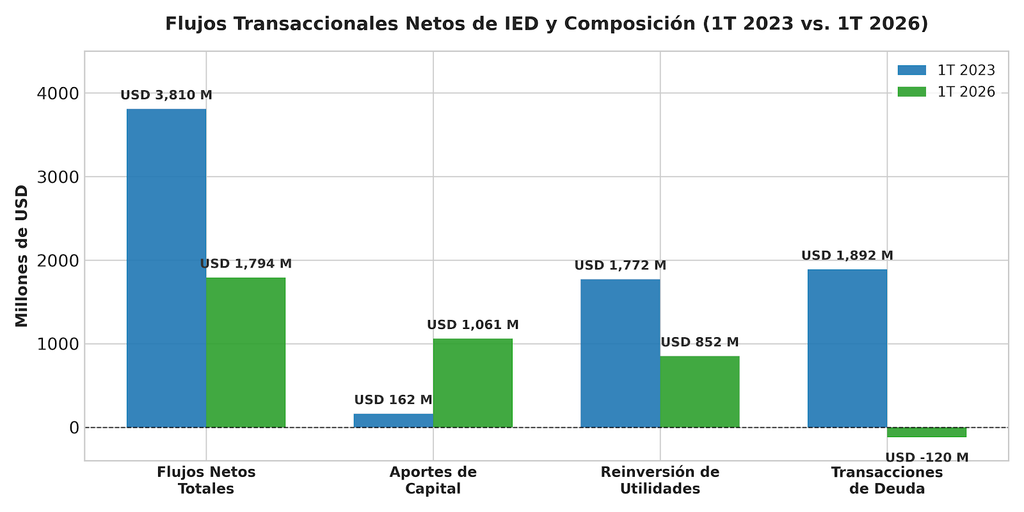
De la simple lectura del gráfico vemos que los aportes de capital pasaron de USD 162 millones en 2023 a USD 1.061 millones en 2026, registrando un incremento del 554,9%. El porcentaje realizado en efectivo subió del 41% en 2023 al 56% en 2026.
Para ponerlo en contexto, los aportes de capital en 2023 representaban la tercera y marginal fuente de financiamiento de las empresas —4,2% del total de fondos—, mientras que en 2026 constituyen el principal canal de ingreso de capital fresco, explicando el 59,1% del total, impulsados principalmente por la minería (USD 503 millones) y la industria manufacturera (USD 388 millones).
Desglosaremos este flujo de fondos netos de ambos períodos para compararlos en unidades más específicas entre sí, con el fin de evidenciar el cambio estructural del sector externo argentino.
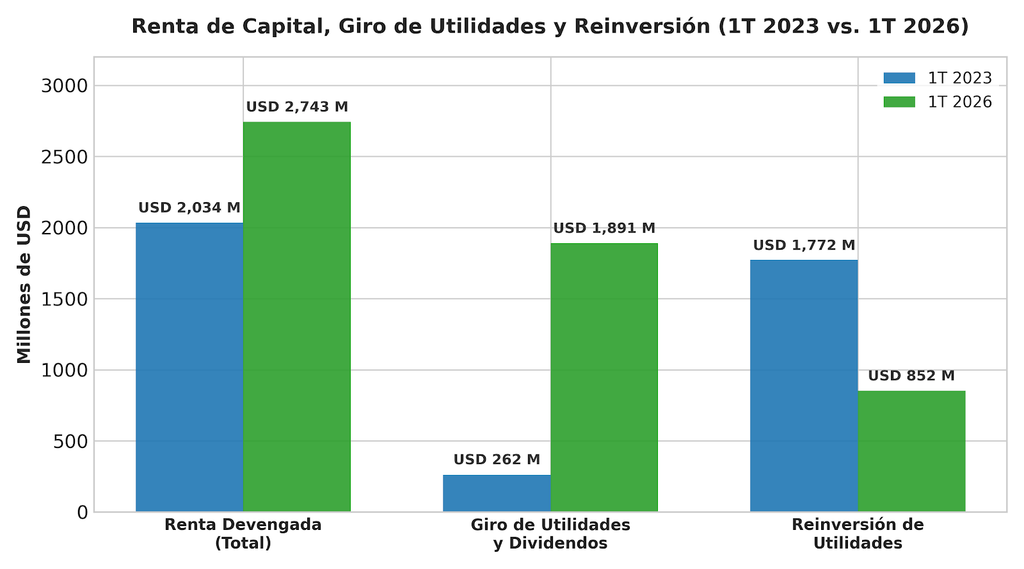
La renta de capital, la distribución y la tasa de reinversión de utilidades también mostraron cambios significativos: la renta de capital creció un 34%, pasando de USD 2.034 millones en 2023 a USD 2.743 millones en 2026. La distribución de utilidades —o giro de dividendos— aumentó drásticamente, pasando de USD 262 millones en 2023 a USD 1.891 millones en 2026, un incremento del 621,8% y el máximo histórico de la serie. La reinversión de utilidades, en cambio, se redujo un 51,9%, pasando de USD 1.772 millones en 2023 a USD 852 millones en 2026.
Cabe aclarar que la reinversión del 1T de 2023 (USD 1.772 millones) se explica por la imposibilidad de girar dividendos al exterior debido al cepo cambiario, y no por un apetito voraz de inversión. En contraste, en el 1T de 2026 se aplica la Comunicación “A” 8226 del BCRA, que habilitó explícitamente el acceso al Mercado Único y Libre de Cambios (MULC) para el giro de utilidades correspondientes a balances cerrados y auditados de ejercicios iniciados a partir del 1 de enero de 2025. Esto normalizó el flujo represado de utilidades y habilitó la remesa efectiva de dividendos.
Otra transformación significativa fue el desendeudamiento de los privados: se pasó de USD 1.892 millones en 2023 a USD 120 millones de cancelación neta en 2026.
En 2023, el endeudamiento comercial fue positivo en USD 1.696 millones, con un aumento de la deuda vinculada a importaciones de bienes de USD 2.337 millones. En 2026, en cambio, fue negativo en USD 613 millones.
La deuda financiera sí mostró un incremento, pasando de USD 196 millones en 2023 a USD 493 millones en 2026, lo que representa un aumento del 151,5%.
La acumulación masiva de deuda comercial en 2023 responde a los mecanismos distorsivos, normativos y prebendarios de las SIRA y a las demoras reglamentarias para acceder al MULC con el objetivo de pagar importaciones a casas matrices.
En 2026, la caída de la deuda comercial se explicó por la cancelación neta de cobros adelantados de exportaciones en el sector agroexportador (-USD 620 millones en “Elaboración de productos alimenticios”). Esta cancelación fue consecuencia directa del fin de la ventana de beneficios fiscales otorgada por el Decreto 682/2025, que había llevado temporalmente al 0% los derechos de exportación en septiembre de 2025, generando cobros anticipados durante ese período que se cancelaron en el 1T de 2026.
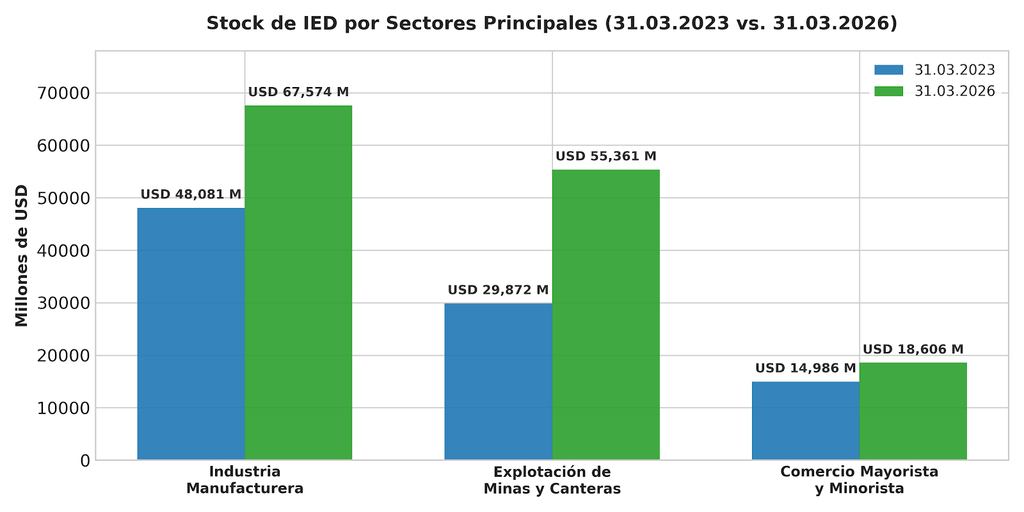
Hubo, además, una reorientación de los flujos de IED desde la liquidez financiera —atrapada en el sistema bancario— hacia sectores vinculados con los recursos naturales y la industria pesada:
- En el 1T de 2023, el sector dominante fue “Sociedades captadoras de depósitos, excepto el banco central”, que concentró el 32% del flujo total (USD 1.221 millones), impulsado por resultados contables extraordinarios en títulos valores. Le siguieron “Industria manufacturera” (USD 1.108 millones / 29%) y “Explotación de minas y canteras” (USD 551 millones / 14%).
- En el 1T de 2026, el sector “Explotación de minas y canteras” asumió el liderazgo absoluto, con USD 1.181 millones, seguido a distancia por “Sociedades captadoras de depósitos”, con USD 453 millones.
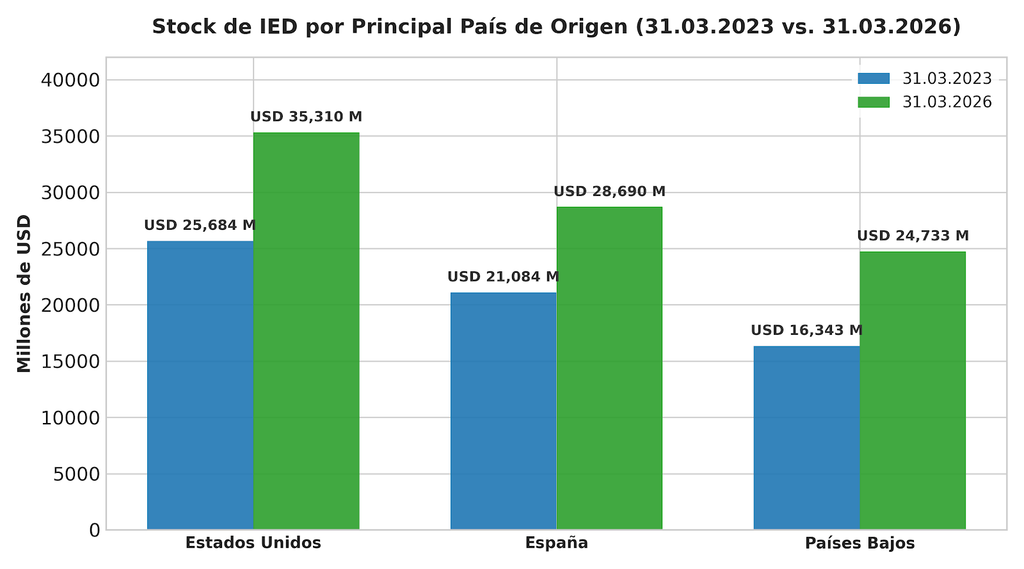
Ahora bien, la pregunta es: ¿de dónde vinieron esos fondos? Estados Unidos se mantuvo como el principal origen de los fondos en ambos períodos, con USD 968 millones y USD 809 millones en 2023 y 2026, respectivamente. En 2026, Países Bajos apareció como un nuevo actor del sector externo, aportando USD 534 millones, al igual que Australia, que aportó USD 511 millones para el desarrollo de proyectos de litio. Brasil aportó USD 871 millones en 2023 frente a USD 229 millones en 2026.
Las salidas netas de capital registradas en el 1T de 2026 surgieron como consecuencia de la liberación del giro de dividendos (Com. “A” 8226). Países con fuerte presencia corporativa tradicional registraron egresos netos de flujo, destacándose Suiza (-USD 509 millones) y el Reino Unido (-USD 381 millones).
En definitiva, la fotografía del primer trimestre de 2026 termina de confirmar que la economía ha iniciado una transición hacia un modelo de desarrollo basado en reglas de juego claras. Dejar atrás la ficción contable del cepo implicó asimilar el costo de la salida diferida de utilidades, con la contrapartida de un cambio que permitió restablecer la credibilidad internacional, desendeudar al sector privado y atraer capitales genuinos hacia sectores estratégicos como la minería y la energía. La libre circulación de divisas dejó de ser un riesgo para transformarse en el cimiento sobre el cual se asienta el retorno definitivo del país al mapa de las inversiones globales.