La máquina de recaudar: radiografía del esquema fiscal que encarece producir y comerciar en la ciudad de Santa Fe
DReI sobre facturación, mínimos indexados, TGI vinculada al valor inmobiliario, sobretasas y una extensa red de derechos administrativos elevan los costos de operar, invertir y mantenerse en la formalidad.
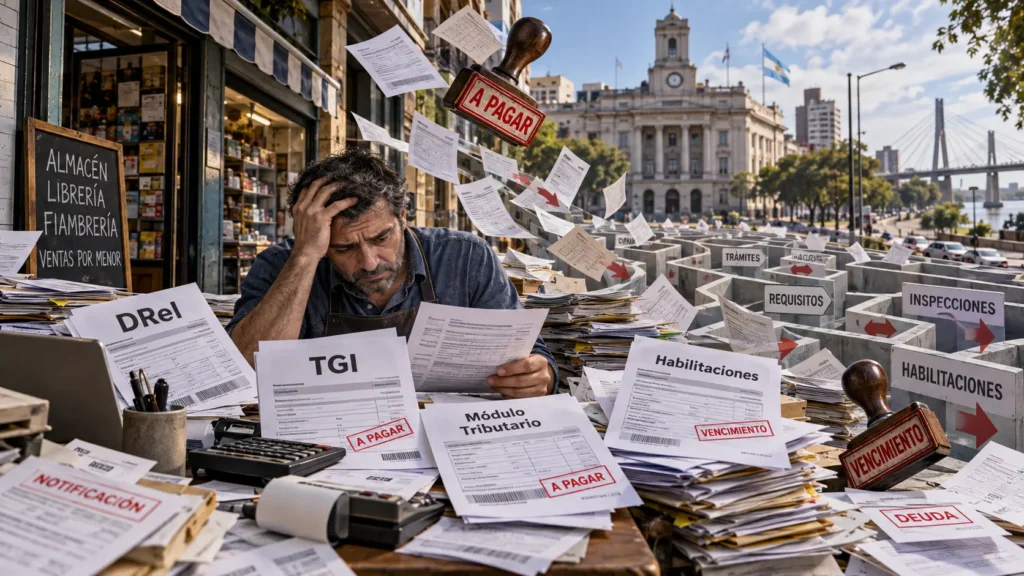
El esquema tributario de la Ciudad de Santa Fe se estructura en la Ordenanza 13.095. En ella se establecen los hechos imponibles con los cuales la Municipalidad se hace con el dinero del contribuyente para financiar el gasto. El municipio armó un enjambre de cobros insólitos que castigan al comerciante, emprendedor y vecino. Transformó el concepto constitucional de “tasa” en una aduana interior que se basa en Ingresos Brutos y mínimos que se indexan según IPC (inflación).
Para entender el análisis que se realizará a continuación es necesario algunas precisiones: el municipio no cobra impuestos sino tasas, solo está facultada constitucionalmente para exigir al contribuyente una suma de dinero como retribución por un servicio público individualizable, efectivo y prestado de manera concreta.
A diferencia de lo que manda la carta magna, en la Capital se responde a una lógica opuesta: una ingeniería fiscal diseñada para mantener un flujo de caja constante, desligando el cobro tributario del costo real de los servicios y convirtiendo la matriz productiva local en un coto de caza fiscal.
A través de un esquema compuesto por el Derecho de Registro e Inspección (DReI), la Tasa General de Inmuebles (TGI) y una masa de «derechos» y sellados menores, la ciudad impone una presión tributaria que desincentiva la inversión privada, empuja al pequeño comercio a la informalidad y encarece el costo de vida de los santafesinos.
Casi en su totalidad, el cobro de estas tasas y sellados menores se realizan por Módulo Tributario. Una herramienta de unidad de cuenta para no perder valor frente a la desvalorización de la moneda, es decir que la inflación no licue los ingresos.
El Módulo Tributario es la unidad de medida con la que se fijan los importes fijos, los mínimos generales y especiales del DReI, los trámites de oficina, los derechos de cementerio y los permisos de uso del espacio público.
Lejos de requerir un debate anual o semestral en el Concejo Municipal para actualizar estos valores, la norma faculta al Departamento Ejecutivo a reajustar periódicamente el valor del Módulo atándolo a la variación del Índice de Precios al Consumidor (IPC) publicado por el IPEC.
Esto es un ajuste automático, si la inflación aumente los mínimos que debe pagar el contribuyente también suben en la misma proporción, garantizando al estado que la recaudación estatal no caiga nunca en términos reales.
Aunque un comercio tenga un mes con ventas bajas o caída en la actividad, el importe mínimo determinado por Módulos Tributarios actúa como un «peaje de existencia»: si el negocio abre sus puertas, debe pagar un piso fijado por el municipio, independientemente de su resultado económico.
“Mini-Ingresos Brutos” que mata la comepetitividad: DreI
El Derecho de Registro e Inspección (DReI) es por definición la tasa que retribuye los servicios municipales de registro, contralor, inspección de seguridad, salubridad e higiene en locales comerciales, industriales y de servicios.
Sin embargo, la Ordenanza 13.095 consagra a este impuesto -porque es un impuesto encubierto- una ficción jurídica violando el principio de contraprestación, ya que se determina aplicando una alícuotasobre los ingresos brutos devengados mensualmente por la empresa o negocio afectando a la facturación y grabando a toda la cadena productiva.
¿Qué relación existe entre la facturación de una empresa y el costo municipal de enviar un inspector una o dos veces al año a verificar los matafuegos o las salidas de emergencia? Ninguna.
Un comercio que vende $100 millones al mes requiere el mismo tiempo de inspección edilicia que uno que vende $10 millones. Sin embargo, bajo la Ordenanza 13.095, el primero paga diez veces más. El DReI ha dejado de ser una tasa contraprestada para convertirse en un segundo impuesto a los Ingresos Brutos, superpuesto con el gravamen que ya cobra la provincia (API).
Como el DReI se aplica sobre la facturación y en cada etapa de la cadena de producción genera un “efecto cascada” de acumulación de costos (muy diferente al IVA):
- La industria local paga DReI sobre su venta al mayorista.
- El distribuidor mayorista vuelve a pagar DReI al vender al comercio minorista.
- El almacén o supermercado de barrio paga DReI al vender al vecino.
Como resultado se observa un sobreprecio implícito en alimentos, insumos y servicios consumidos en la ciudad. Le resta competencia a los industriales y comerciantes de la Capital frente a competidores de municipios vecinos con alícuotas más bajas o esquemas fijos.
Como si fuera poco, la Ordenanza utiliza el esquema del DReI como una “percha” del cual colgar sobretasas destinadas al sostenimiento de fondos especiales. Es decir, no solo se financia la inspección sino también:
- Fondo de movilidad: Sobretasas aplicadas a la base imponible del DReI para subsidiar el sistema de transporte.
- Fondo de asistencia alimentaria:Alícuotas adicionales (del 3‰) impuestas a bancos y entidades financieras.
- Fondo municipal de deporte, educación y cultura: Porcentajes derivados de las alícuotas aplicadas a distintas actividades.
Bajo este esquema el Derecho de Registro e Inspección se ha transformado en una caja negra destinada a financiar gastos que deberían ser cubiertos con rentas generales en el mejor de los casos.
LA TASA GENERAL DE INMUEBLES (TGI): COBRAR POR SERVICIOS INVISIBLES
La TGI es, teóricamente, el tributo por los serviciosde alumbrado público, barrido, limpieza, recolección de residuos, mantenimiento de calles y desagües pluviales. Claro “teóricamente” ya que esto no es así.
La Ordenanza 13.095 desvirtúa este criterio teórico con valuaciones heterogéneos y mínimos arbitrarios.
La TGI se liquida aplicando una alícuota sobre el Avalúo Fiscal Municipal (que representa un 40% del Valor Catastral Municipal). A su vez, este valor combina la superficie del terreno, los metros cuadrados construidos y coeficientes por «Zona Inmobiliaria».
La fórmula para calcular el Avalúo Fiscal es la siguiente:
Avalúo Fiscal Municipal = 40% × [ (Superficie Terreno × Valor Zonal) + (Superficie Edificada × Valor Edificación) ]
La distorsión conceptual de la TGI radica en que la valuación de la propiedad no guarda relación alguna con el costo del servicio recibido:
- La recolección de basura de una vivienda de 200 m² construidos en zona céntrica no le cuesta al municipio cinco veces más que la recolección en una casa de 60 m² en un barrio periférico.
- Sin embargo, el frentista de la zona de mayor valor patrimonial paga una tasa desproporcionadamente más alta, funcionando la TGI no como el pago de un servicio de limpieza, sino como un impuesto patrimonial inmobiliario encubierto. Siendo un trato desigual frente a la Ley.
Además de esto, para asegurar que las zonas mejor valuadas o comerciales no reduzcan su aporte, la ordenanza impone valores mínimos que en diversas Zonas Inmobiliarias (ej. Zonas 10, 11, 35, 42, 43) se atan a un porcentaje directo del Salario Mínimo Vital y Móvil.
También hay que sumar la sobretasa que se le impone al baldío con el argumento de “fomentar la edificación”. Recarga hasta en un 100% adicional la tasa básica sobre terrenos no edificados dentro del radio urbano. Si bien la justificación teórica es evitar la especulación inmobiliaria, en la práctica castiga a familias que no disponen del capital para edificar inmediatamente, duplicándoles el costo de mantenimiento de un terreno que no requiere alumbrado domiciliario ni recolección de residuos de obra.
EL ENJAMBRE BUROCRÁTICO: HECHOS IMPONIBLES INSÓLITOS Y DERECHOS MENORES
Quedo claro que los dos motores de la recaudación municipal son la TGI y el DReI, pero más allá de eso, la Ordenanza 13.095 contiene un catálogo interminable de «derechos», sellados y cánones administrativos. Es decir, cada interacción entre el ciudadano y el ejecutivo municipal genera un hecho imponible. Es aquí donde el esquema tributario municipal revela su perfil más extractivo y minucioso.
Si un ciudadano necesita vender un auto, transferir un inmueble o habilitar un pequeño puesto, la municipalidad exige la presentación de certificados fiscales. A esta tasa la llamo la “tasa por preguntar si debo” (el libre de deuda).
El vecino debe pagar un canon (actualizado por Módulo Tributario, que supera los $8.800 por trámite) exclusivamente para que el Estado busque en su base de datos digital y le confirme si el propio vecino le debe dinero o no. El costo operativo del sistema informático es insignificante, pero el trámite funciona como una aduana burocrática obligatoria.
El sector gastronómico es golpeado por la creatividad de la Ordenanza:
- Derecho de ocupación de la vía pública: Para colocar mesas y sillas en la vereda, los bares y restaurantes no solo deben cumplir con la habilitación del local, sino abonar un canon mensual fijado por unidad de mesa/silla o metro cuadrado.
- Toldos, marquesinas y cartelería: Si un comercio instala un toldo para cubrir a sus clientes del sol o coloca un cartel publicitario sobre su fachada, la ordenanza le cobra el Derecho de Publicidad y Propaganda por metro cuadrado de cartel, penalizando la inversión estética y la visibilidad comercial.
También la Ordenanza tipifica hechos imponibles específicos para actividades recreativas, aplicando cuotas fijas o cánones mensuales por cada unidad de explotación:
- Juegos de entretenimiento: Cánones por cada máquina de videojuegos, simulador o consola operativa en locales comerciales.
- Mesas de juego: Cobro fijo mensual por cada mesa de billar, pool o metegol.
- Canchas deportivas: Un canon especial aplicable a predios que explotan canchas de fútbol 5, pádel o tenis.
- Alojamientos: Cobro mensual por cada habitación disponible en hoteles y residenciales.
Además, el término de la vida genera un hecho imponible -insólito pero real- bajo el título Derechos de Cementerio. Cobro por el servicio de inhumación y depósito (que alcanza montos superiores a los $350.000 según actualizaciones de Módulos Tributarios).Cánones anuales de mantenimiento de concesión de nichos y sepulturas. La obligatoriedad administrativa de reducir restos al cumplir determinados plazos de ocupación desencadena una nueva liquidación de derechos y sellados a cargo de los familiares.
EL IMPACTO EN EL SECTOR PRIVADO: UN FRENO A LA FORMALIZACIÓN Y EL EMPLEO
Analizando el impacto conjunto de la Ordenanza 13.095 sobre la economía de los santafecinos, el diagnostico es unánime: el sistema tributario incentiva la informalidad y ahuyenta inversiones.
[Apertura de Comercio]
│
├──► Arancel de Habilitación Municipal (Costo inicial)
├──► Sellados de carpetas y aprobaciones de Catastro
├──► DReI Mínimo por Módulo Tributario (Venda o no venda)
├──► Derecho de Publicidad (Cartel en puerta)
└──► Derecho de Vía Pública (Mesas en vereda)
El costo de apertura termina siendo altísimo. Un emprendedor que decide abrir una PyME, antes de facturar el primer peso debe pagar: derechos de oficina por la factibilidad de uso de suelo, tasas de revisión de planos, aranceles de habilitación e inspección previa. Obligando a operar en la informalidad o radicarse en el mejor de los casos en municipio limítrofes con bajas barreras de entrada a la formalización del emprendimiento.
Como el DReI se tributa sobre la facturación termina siendo pro-cíclico debido a los mínimos. Es decir, si hay una caída en la actividad y cae la facturación del comercio, la del municipio no y ayuda a profundizar el ciclo bajista en el que se encuentra la economía. En lugar de actuar de forma anticíclica, el municipio absorbe una porción mayor del flujo de caja de las PyMEs cuando estas se encuentran más vulnerables.
Mientras que nodos industriales como Rafaela o Sunchales ofrecen esquemas más ágiles y alícuotas competitivas para atraer plantas fabriles y centros logísticos, la ciudad de Santa Fe mantiene una estructura fiscal más rígida. La combinación de DReI sobre ingresos brutos con sobretasas destinadas a fondos específicos coloca a la capital en desventaja para la radicación de grandes inversiones privadas.
La Ordenanza es el reflejo de un modelo totalmente agotado y destinado a cubrir gastos corrientes con sobretasas. Gastos en el cual tiene un alto pesos el empleo público (más del 50% de los ingresos se destina al pago de salarios) y servicios tercerizados rígidos, la normativa ha priorizado la eficiencia recaudadora por encima de la eficiencia económica. Para que Santa Fe deje de ser una ciudad que expulsa al emprendedor y ahoga al comerciante, resulta indispensable avanzar hacia una reforma tributaria profunda.