Fuerte señal de normalización: la premora del Banco Nación cayó 22% en agosto
La cantidad de casos descendió de 57.306 a 44.708 en apenas un mes. En paralelo, la entidad refinanció desde comienzos del año más de $476.000 millones y alcanzó a casi 90.000 clientes.
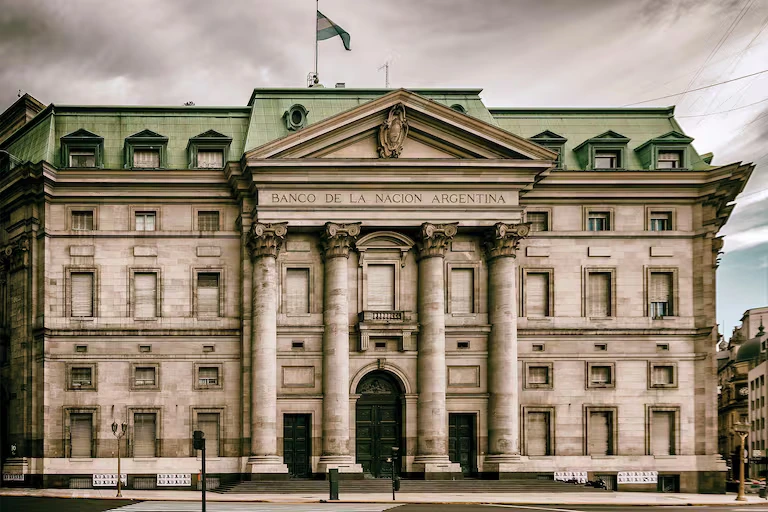
El Banco Nación registró durante agosto una caída del 22% en los casos de premora, una señal favorable para el proceso de normalización del sistema financiero y la capacidad de pago de sus clientes.
De acuerdo con datos preliminares, el indicador pasó de 57.306 casos en julio a 44.708 en agosto. La diferencia representa 12.598 situaciones menos en apenas un mes.
La premora comprende las primeras señales de atraso o dificultad para cumplir con una obligación financiera, antes de que la deuda ingrese en una situación más grave. Su evolución permite anticipar el comportamiento futuro de la cartera crediticia.
La reducción no implica que todos los problemas de endeudamiento estén resueltos, pero muestra una disminución considerable en la cantidad de clientes que ingresaron en las etapas iniciales de incumplimiento.
El dato se conoció mientras el Banco Nación despliega un amplio programa destinado a refinanciar, consolidar y reorganizar las deudas de personas que presentan dificultades para afrontar sus compromisos.
Desde comienzos de 2026, la entidad refinanció 102.505 operaciones correspondientes a 89.608 clientes, por un total de $476.300 millones.
La mayor parte correspondió a usuarios que ya se encontraban en mora. En ese segmento se contabilizaron 64.249 operaciones por $322.600 millones.
A su vez, se concretaron 36.424 refinanciaciones de tarjetas de crédito en premora, por aproximadamente $129.600 millones, y otras 1.832 operaciones por $24.100 millones. El monto promedio refinanciado alcanzó los $4,6 millones.
Las herramientas disponibles
Una de las principales alternativas permite reunir en un solo préstamo las obligaciones contraídas tanto con el Banco Nación como con otras entidades.
La línea contempla montos de hasta $100 millones, plazos de hasta 120 meses y una modalidad ajustable por UVA. La tasa nominal anual es del 12% o del 14%, según la situación de cada deuda.
El banco también ofrece una herramienta destinada a los clientes que registran cuotas vencidas dentro de la propia institución. En este caso, se puede financiar hasta el 100% de la deuda consolidada, nuevamente con un límite de $100 millones y un plazo máximo de diez años.
Para las tarjetas de crédito, los clientes con atrasos de hasta 90 días pueden refinanciar saldos de hasta $10 millones, con un plazo de hasta 60 meses. Cuando el atraso supera los tres meses, existen esquemas que permiten extender los pagos hasta 96 meses.
Una parte de esas gestiones puede realizarse de manera completamente digital, sin necesidad de concurrir a una sucursal.
Crédito y disciplina de pago
La combinación entre la caída de la premora y el elevado volumen de refinanciaciones muestra dos caras de la situación financiera de las familias.
Por un lado, todavía existe una cantidad importante de usuarios que necesita reorganizar sus compromisos. Por otro, los datos de agosto indican que menos clientes comenzaron a transitar el camino hacia una mora más profunda.
El proceso resulta clave para recuperar un mercado de crédito normal. Cuando las deudas pueden reordenarse y disminuyen los incumplimientos, los bancos cuentan con mejores condiciones para ampliar los préstamos destinados al consumo, la vivienda y la producción.
El Banco Nación presentó sus herramientas como parte de una estrategia dirigida a consolidar el crédito privado y acompañar la estabilización del sistema financiero.
Después de décadas en las que la inflación destruyó el financiamiento de largo plazo, la normalización de las obligaciones aparece como una condición indispensable para reconstruir el crédito argentino.
La reducción del 22% registrada durante agosto representa, en ese sentido, una primera señal positiva. El desafío será sostener la tendencia durante los próximos meses y conseguir que el orden macroeconómico termine trasladándose de manera permanente a los balances de empresas y familias.
Compartí esta noticia